加密货币核心用处集中在四大板块:全球低成本价值转移、去中心化金融服务、稀缺资产储值对冲通胀、数字与实体资产确权通证化,投机交易只是衍生需求而非核心实用价值。不同于大众认知里单纯炒币牟利,加密货币依托区块链去中心化、无中介、24小时运行的底层特性,已经在跨境贸易、普惠金融、知识产权、实体资产投资领域形成稳定落地场景,稳定币、公链代币、NFT三类加密资产各司其职,覆盖个人、中小商户、创作者与机构的差异化需求。
跨境支付与点对点转账是加密货币落地最成熟的用途,稳定币USDT、USDC是该场景主流工具。传统跨境汇款依托SWIFT系统,需要多层代理行中转,清算周期普遍2到5个工作日,综合手续费能达到转账金额3%至7%,还要受银行上下班、外汇管制限制。使用稳定币转账,链上清算最快数秒完成,全天候无间断处理,综合手续费大多控制在1%以内。海外务工人群向东南亚、拉美家乡汇生活费、跨境电商小微企业结算海外货款都会选择这种方式,商户不需要开设境外对公账户,仅凭数字钱包就能完成收付,省去信用证保证金、中间行核验带来的资金占用,不少外贸商家测算后跨境资金周转成本能降低七成左右。除此之外,私人跨国资金赠予、海外线上服务付费也能规避信用卡拒付、汇兑损耗的问题。
去中心化金融(DeFi)拓展了普通人可接触的金融服务边界,也是加密货币区别于传统支付工具的关键作用。全球仍有超十亿人群没有银行账户,无法办理储蓄、信贷、理财业务,而加密钱包仅靠手机就能接入链上金融体系,不需要身份审核、网点面签。用户可以将手中加密资产质押放贷赚取利息,也能按需抵押代币快速借出资金,智能合约自动执行利率、还款规则,不存在人工审批拖延;流动性挖矿、收益聚合工具还能给闲置加密资产提供理财渠道,市场供需自动调节收益水平。同时去中心化交易所支持任意加密资产自由兑换,没有中心化平台的交易额度限制,衍生品工具还能帮助大宗商品外贸商家对冲汇率、币价波动带来的经营风险,整套体系补齐了传统金融覆盖不到的普惠金融空白。

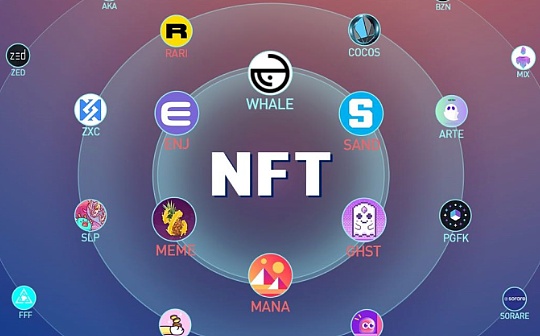
主流加密代币具备稀缺储值、对冲通胀的资产配置作用,比特币总量固定2100万枚,产出节奏透明不可篡改,被很多投资者视作数字黄金。部分新兴市场国家本币持续贬值、物价高速上涨,当地居民会兑换加密资产留存财富,规避本国货币购买力持续缩水的问题;机构投资者也会小比例配置加密货币,用来分散股票、房产、法币理财单一资产的市场风险。除此之外,加密货币衍生的NFT非同质化代币,解决了数字资产无法确权的行业痛点,数字画作、音乐版权、游戏道具铸造NFT后,链上永久记录权属信息,作品二次交易时智能合约自动给原创作者分润版税;奢侈品、房产、名画等实体资产通证化后,可以拆分小额代币降低投资门槛,普通人也能参与高价实物资产的收益分红,打通数字世界和实体资产的流通壁垒。
加密货币同样支撑Web3生态的日常运转,各类公链、链游、去中心化存储、AI算力网络都需要平台原生代币作为通行凭证。玩链游需要代币购买道具、参与生态治理,去中心化云存储需要质押代币换取存储空间,参与社区投票、项目决策要消耗治理代币;部分线下品牌、线上服务平台还会把加密代币当作会员积分,兑换周边、专属服务。但需要客观认清,加密货币价格波动幅度极大,各类链上项目存在跑路、合约漏洞风险,各国监管政策差异明显,日常使用和资产配置都需要控制投入比例,分清实用场景和投机炒作的边界,理性看待各项用途背后潜藏的风险。